Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Información confiable
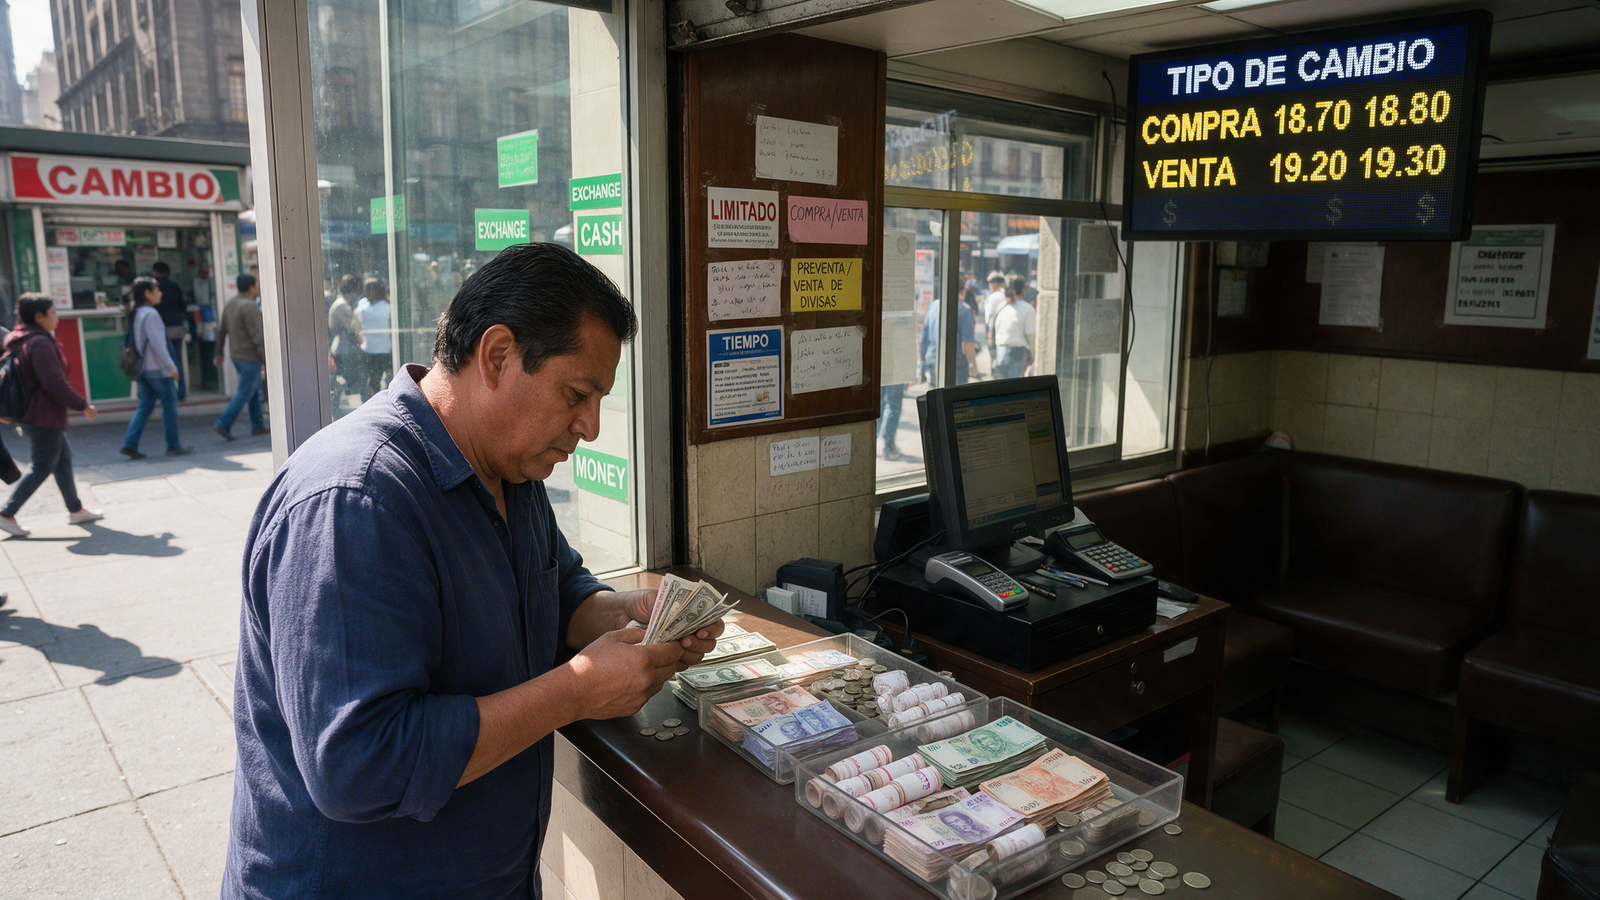
Últimamente escuchamos en las noticias que “el dólar bajó” o que tenemos un “Súper Peso”. Si tenías ahorros en dólares, es normal sentir que tu dinero vale menos hoy. Pero no hay motivo para el pánico.
Para el ciudadano promedio, esta situación no es una crisis, sino una excelente oportunidad para reorganizar cómo guardamos y hacemos crecer nuestro dinero.
Nadie tiene una bola de cristal, pero los economistas ven tres caminos posibles. Entenderlos te ayudará a no tomar decisiones por impulso:
No necesitas ser millonario ni tener cuentas en el extranjero. Desde tu celular puedes acceder a opciones reguladas y seguras en México:
Vender tus dólares por pánico: Si compraste dólares a $19 o $20 y hoy están más baratos, no los vendas a menos que sea una emergencia. Si los vendes, haces real la pérdida. Mejor guárdalos o inviértelos hasta que el ciclo cambie.
Ahorrar en billetes debajo del colchón: Tener billetes verdes guardados no genera intereses. La inflación en EE. UU. hace que ese billete compre cada vez menos cosas.Poner todos los huevos en la misma canasta: No apuestes todo al peso ni todo al dólar. La mejor receta es mezclar: un poco en Cetes (seguridad), un poco en empresas globales (crecimiento) y un poco de dinero disponible para emergencias.
Poner todos los huevos en la misma canasta: No apuestes todo al peso ni todo al dólar. La mejor receta es mezclar: un poco en Cetes (seguridad), un poco en empresas globales (crecimiento) y un poco de dinero disponible para emergencias.
Ver cómo cambia el valor del dólar en las noticias puede generar incertidumbre, pero el mayor peligro para tu patrimonio no está en la gráfica del tipo de cambio. Está en la inacción. Dejar tu dinero estancado en una cuenta bancaria tradicional o debajo del colchón es la única garantía matemática de que perderá valor día con día por culpa de la inflación.
No necesitas esperar “el momento perfecto” ni tener un gran capital para empezar a protegerte. Hoy mismo puedes tomar el control con un paso muy simple:
Si buscas seguridad inmediata: Entra a cetesdirecto.com y abre tu cuenta hoy mismo. El trámite es gratuito, toma menos de 10 minutos desde tu celular y puedes hacer tu primera transferencia desde 100 pesos.
Si piensas a futuro: Abre una cuenta en una casa de bolsa mexicana regulada desde su aplicación y aprovecha el “descuento” del peso fuerte para comprar tu primer pedacito de la economía global.
El mejor momento para blindar tu dinero de las sacudidas económicas fue hace diez años; el segundo mejor momento es hoy. No esperes a que las noticias anuncien que el dólar volvió a subir para arrepentirte de no haber actuado. Tu “yo” del futuro te agradecerá la decisión que tomes hoy. ¡Pon tu dinero a trabajar!